Hành trình 20 năm kiến tạo nguồn vốn phát triển
Năm 2026 đánh dấu 20 năm thành lập Ngân hàng Phát triển Việt Nam (VDB), một bước đi quan trọng trong quá trình hoàn thiện thể chế tài chính phát triển quốc gia. VDB được thành lập theo Quyết định số 108/2006/QĐ-TTg ngày 19/5/2006 trên cơ sở tổ chức lại Quỹ Hỗ trợ phát triển, với sứ mệnh thực hiện chính sách tín dụng đầu tư và tín dụng xuất khẩu của Nhà nước. Là tổ chức do Nhà nước sở hữu 100% vốn điều lệ, hoạt động không vì mục tiêu lợi nhuận, VDB được giao huy động vốn cho đầu tư phát triển, cho vay các chương trình, dự án trọng điểm, quản lý vốn ODA cho vay lại và tham gia thực hiện các chương trình kinh tế - xã hội của Chính phủ.
Việc thành lập VDB không chỉ xuất phát từ yêu cầu mở rộng quy mô đầu tư của nền kinh tế, mà còn phản ánh một tầm nhìn dài hơi và tư duy phát triển mới: Nhà nước cần có một định chế tài chính đủ năng lực để dẫn dắt các dòng vốn dài hạn vào những lĩnh vực mang tính nền tảng, có tác động lan tỏa lớn nhưng thời gian thu hồi vốn dài và mức độ rủi ro cao. Đây cũng là mô hình đã được nhiều quốc gia công nghiệp hóa áp dụng thành công thông qua các định chế như KfW của Đức, KDB của Hàn Quốc hay China Development Bank của Trung Quốc.
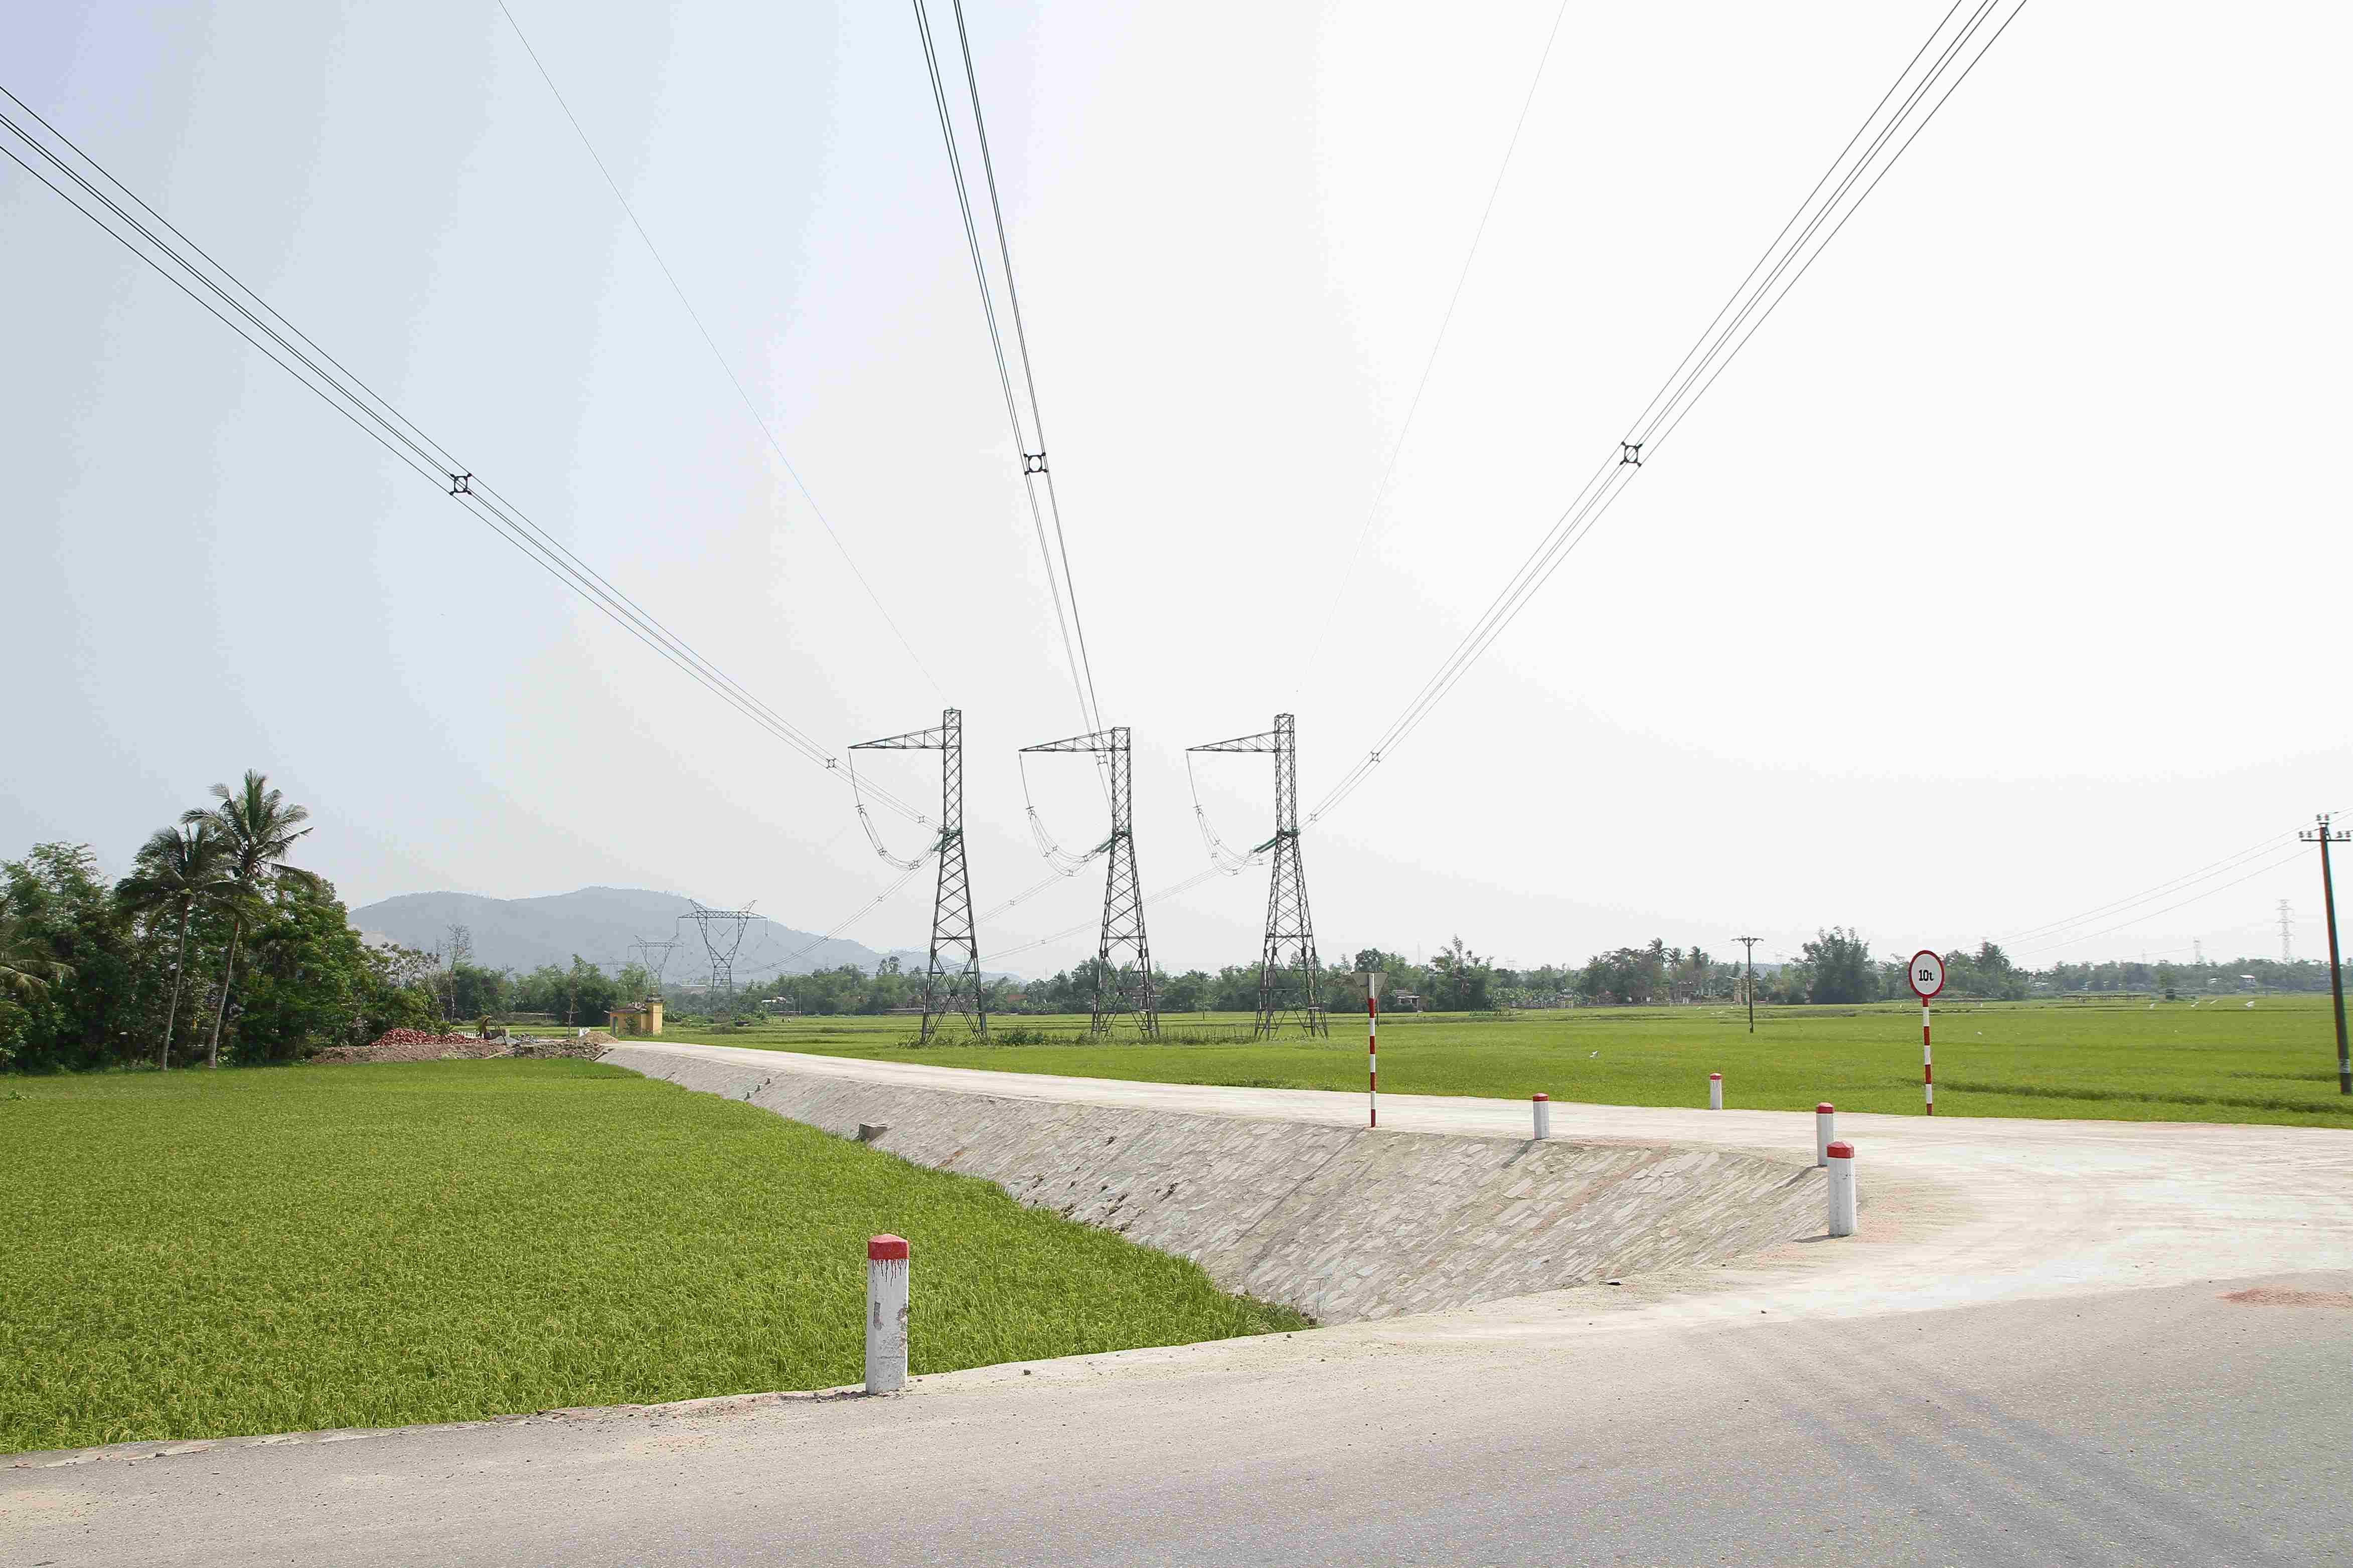
Nhìn lại 2 thập kỷ, VDB đã thực hiện vai trò cánh tay nối dài của Chính phủ trong triển khai chính sách tín dụng phát triển. Nếu ngân sách nhà nước trực tiếp đầu tư các công trình công cộng, còn ngân hàng thương mại chủ yếu cung ứng vốn theo nguyên tắc thương mại, thì VDB đảm nhận khoảng trống quan trọng: cung cấp vốn dài hạn cho các dự án chiến lược, có ý nghĩa đối với tăng trưởng và chuyển dịch cơ cấu kinh tế.
Một dấu ấn nổi bật của VDB là huy động nguồn lực dài hạn. Giai đoạn 2006-2025, VDB trở thành tổ chức phát hành trái phiếu lớn thứ hai sau Kho bạc Nhà nước. Trái phiếu VDB chiếm khoảng 20-25% thị phần công cụ nợ trên thị trường vốn, đóng góp khoảng 3,4% tổng vốn đầu tư toàn xã hội, tương đương 1,3% GDP. Nguồn vốn này vừa phục vụ hoạt động của VDB, vừa góp phần đa dạng hóa hàng hóa và thúc đẩy tích tụ nguồn lực dài hạn trên thị trường vốn.
Trong giai đoạn 2006-2025, tổng vốn tín dụng VDB giải ngân tương đương khoảng 5% tổng vốn đầu tư toàn xã hội và 2% GDP; dư nợ tăng bình quân 12,6%/năm. Bên cạnh cho vay trực tiếp, VDB còn đóng vai trò vốn mồi, thu hút nguồn vốn thương mại trong và ngoài nước thông qua cho vay hợp vốn với ngân hàng thương mại, qua đó mở rộng nguồn lực cho đầu tư phát triển.
Đóng góp của VDB còn thể hiện ở chuyển dịch cơ cấu kinh tế. Tín dụng dành cho công nghiệp và xây dựng duy trì trên 70% tổng dư nợ; hàng trăm dự án trong các lĩnh vực điện, xi măng, thép, hóa chất, giao thông, nông nghiệp công nghệ cao và hạ tầng kinh tế - xã hội được tài trợ, góp phần nâng cao năng lực sản xuất và chất lượng hạ tầng quốc gia.
Sau 20 năm, VDB đã trở thành một mắt xích quan trọng của hệ thống tài chính quốc gia. Thành quả không chỉ nằm ở quy mô huy động hay dư nợ, mà còn ở những công trình hạ tầng, ngành kinh tế nền tảng và không gian phát triển mới được hình thành với sự đóng góp của nguồn vốn VDB. Những kết quả ấy tạo cơ sở để đặt ra yêu cầu cao hơn: tái định vị VDB thành ngân hàng phát triển quốc gia hiện đại, đủ năng lực dẫn dắt vốn dài hạn phục vụ chiến lược tăng trưởng hai con số.
Đóng góp vào đầu tư hạ tầng, huy động nguồn vốn quốc tế
Trong hai thập kỷ qua, nếu ngân sách nhà nước tạo nền móng đầu tư công và ngân hàng thương mại cung ứng vốn cho sản xuất - kinh doanh, VDB đã đảm nhận vai trò cầu nối, đưa vốn trung, dài hạn đến các dự án hạ tầng và ngành kinh tế nền tảng mà khu vực tài chính thương mại chưa thể đáp ứng đầy đủ.
Dòng vốn tín dụng VDB đã hiện diện tại nhiều dự án hạ tầng trọng điểm. VDB không chỉ là nhà tài trợ mà còn cung cấp vốn dẫn dắt (catalytic capital), tạo niềm tin để ngân hàng thương mại và nhà đầu tư khác cùng tham gia các dự án quy mô lớn. Theo thống kê của VDB, ngân hàng đã tài trợ hơn 100 dự án trọng điểm quốc gia nhóm A, phần lớn thuộc các ngành công nghiệp nền tảng. Riêng lĩnh vực điện, VDB tham gia tài trợ gần 400 dự án với tổng vốn cho vay trên 200 nghìn tỷ đồng; lĩnh vực nông nghiệp và nông thôn gần 650 dự án; các dự án an sinh xã hội như trường học, bệnh viện, cấp nước sạch, xử lý rác thải và nhà ở xã hội hơn 310 dự án, với tổng vốn tín dụng trên 50 nghìn tỷ đồng.
Điều đáng ghi nhận là phần lớn các dự án này đều có thời gian đầu tư và hoàn vốn kéo dài từ 15 đến 30 năm - khoảng thời gian vượt quá khả năng cân đối nguồn vốn của đa số ngân hàng thương mại Việt Nam chủ yếu là vốn huy động ngắn hạn. Nếu không có nguồn tín dụng đầu tư của Nhà nước thông qua VDB, nhiều dự án trọng điểm khó có thể triển khai đúng tiến độ hoặc phải phụ thuộc lớn vào nguồn vốn nước ngoài.
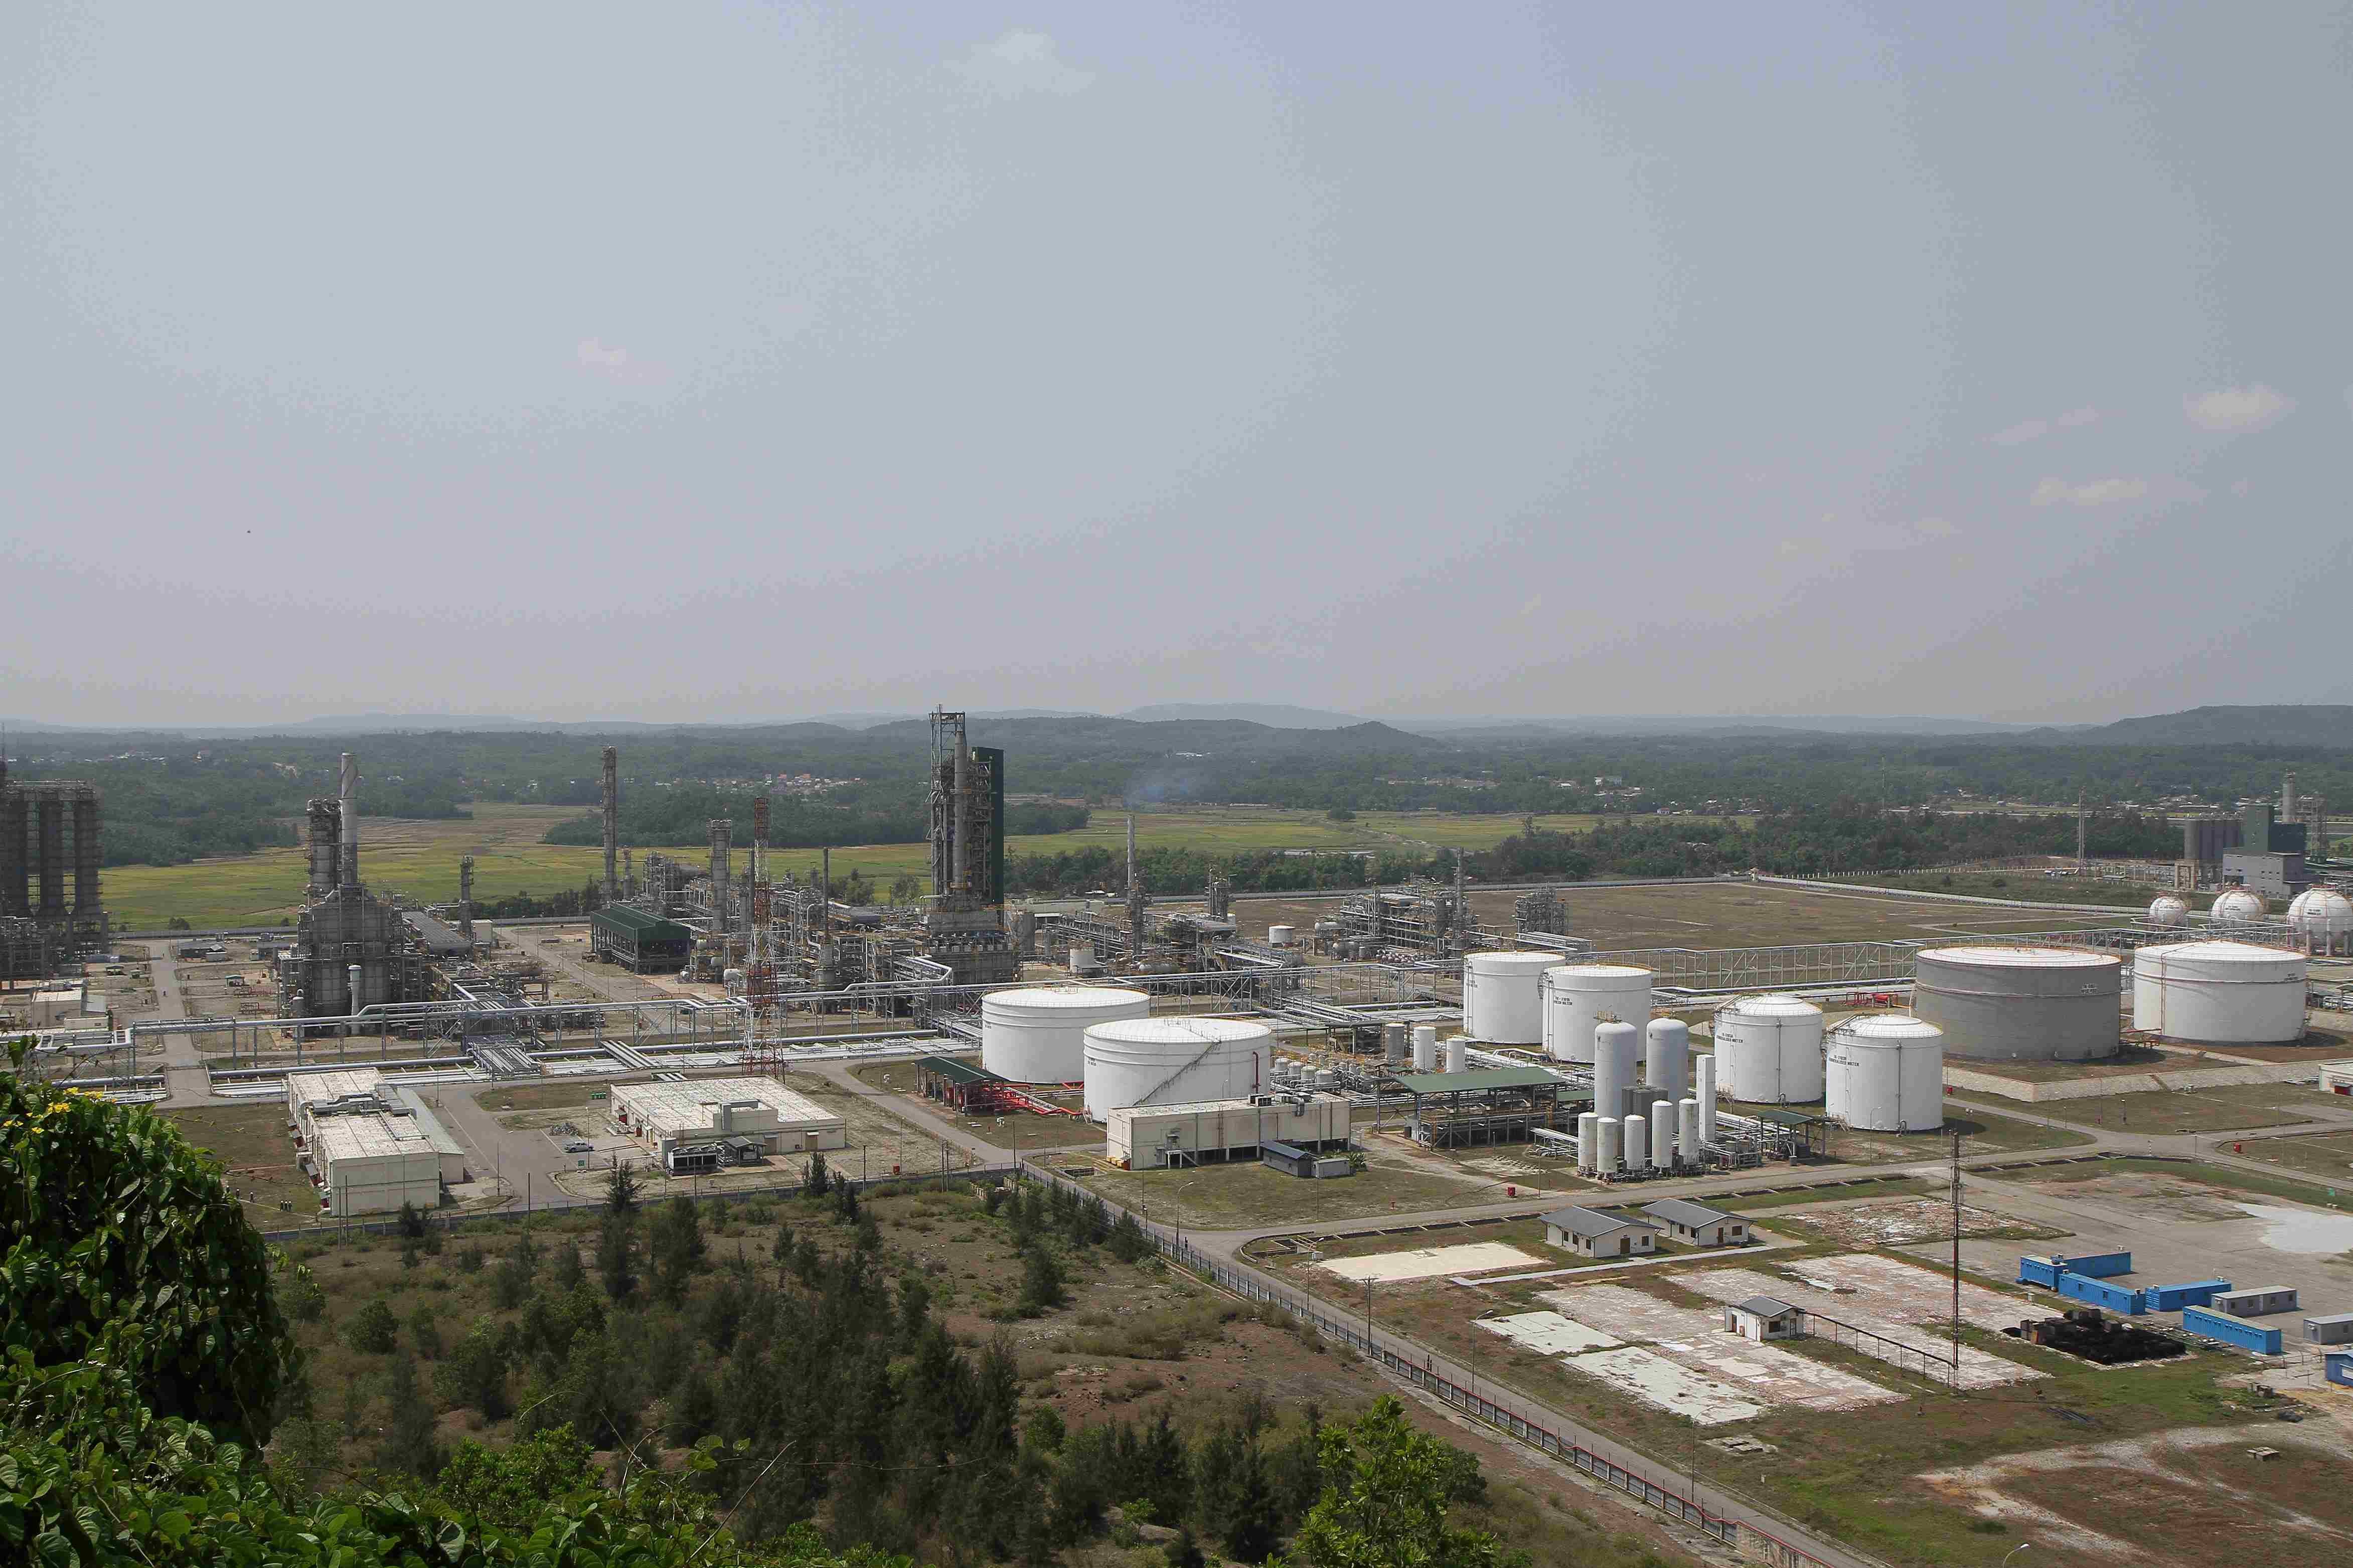
Nguồn vốn VDB góp phần hình thành nhiều công trình có ý nghĩa chiến lược như Thủy điện Sơn La, Lai Châu, Nhà máy Lọc dầu Dung Quất, cao tốc Hà Nội - Hải Phòng, Bến Lức - Long Thành, Điện gió Bạc Liêu và hệ thống truyền tải điện quốc gia, cùng các dự án chế biến nông sản, cấp nước, giáo dục, y tế. Những công trình này không chỉ bổ sung năng lực sản xuất mà còn tạo hiệu ứng lan tỏa, thúc đẩy phát triển vùng, thu hút đầu tư tư nhân và nâng năng suất nền kinh tế.
Vì vậy, đóng góp của VDB cần được đánh giá qua hiệu ứng phát triển, không chỉ qua quy mô tín dụng. Một đồng vốn tín dụng đầu tư của Nhà nước có thể kéo theo nhiều đồng vốn thương mại và vốn xã hội, tạo hiệu ứng số nhân đối với đầu tư toàn xã hội.
Đầu mối quan trọng trong tiếp nhận và cho vay lại nguồn vốn ODA
Bên cạnh tín dụng đầu tư trong nước, VDB còn từng bước khẳng định vị thế là đầu mối uy tín trong quản lý và cho vay lại các nguồn vốn ODA và vốn vay ưu đãi nước ngoài của Chính phủ. Giai đoạn 2006-2025, VDB đã giải ngân hơn 196 nghìn tỷ đồng vốn nước ngoài cho vay lại. Đến cuối năm 2025, ngân hàng quản lý 311 dự án với tổng giá trị hiệp định vay khoảng 9,56 tỷ USD, gần 2,5 lần thời điểm mới thành lập. VDB phối hợp với các nhà tài trợ như WB, ADB, KfW, JICA, AFD và EIB triển khai nhiều dự án giao thông, năng lượng, cấp nước, y tế, giáo dục. Việc quản lý các khoản vay, duy trì tỷ lệ nợ quá hạn thấp và xử lý vướng mắc giải ngân đã góp phần củng cố uy tín của Việt Nam với đối tác phát triển quốc tế.
Trong bối cảnh nguồn vốn ODA truyền thống đang giảm dần khi Việt Nam trở thành quốc gia có thu nhập trung bình cao, kinh nghiệm của VDB trong quản lý các khoản vay ưu đãi sẽ tiếp tục là một lợi thế quan trọng để tiếp cận các nguồn vốn chuyển đổi xanh, vốn khí hậu và các cơ chế tài chính hỗn hợp (Blended Finance) trong giai đoạn tới.
Những năm gần đây, VDB từng bước chuẩn hóa quy trình nghiệp vụ, tăng cường quản trị rủi ro, hoàn thiện kiểm tra - kiểm soát nội bộ, tinh gọn tổ chức, đào tạo nhân lực và ứng dụng công nghệ số. Phương châm “An toàn - Hiệu quả - Hội nhập quốc tế - Phát triển bền vững” thể hiện định hướng chuyển từ tổ chức thực hiện chính sách đơn thuần sang định chế tài chính phát triển với quản trị hiện đại. Đặc biệt, việc Chính phủ ban hành Phương án cơ cấu lại VDB giai đoạn 2023-2027 cùng hàng loạt văn bản pháp lý mới về tổ chức, tín dụng đầu tư, xử lý rủi ro và cơ chế tài chính đã tạo nền tảng quan trọng để VDB bước vào giai đoạn tái cấu trúc toàn diện.
Những điểm nghẽn cần tháo gỡ để VDB trở thành định chế tài chính phát triển quốc gia
Sau 20 năm, vẫn còn một số hạn chế cần khắc phục để VDB phát huy hết vai trò của một Ngân hàng Phát triển quốc gia (National Development Bank) theo thông lệ quốc tế. Những hạn chế này không chỉ xuất phát từ nội tại VDB mà còn phản ánh các điểm nghẽn của cấu trúc thị trường tài chính Việt Nam.
Thứ nhất, nguồn vốn và vốn điều lệ còn khiêm tốn. VDB chưa được bổ sung đầy đủ vốn theo yêu cầu; từ năm 2017 đến nay hầu như không được cấp thêm vốn, trong khi khả năng tự tích lũy hạn chế do đặc thù hoạt động không vì mục tiêu lợi nhuận. Năng lực tài chính vì vậy chưa tương xứng với nhiệm vụ và quy mô các dự án chiến lược.
Thứ hai, khung pháp lý về tín dụng đầu tư có giai đoạn chưa theo kịp thực tiễn, chưa bao quát đầy đủ cơ chế hoạt động của một định chế tài chính phát triển. Việc thay đổi chính sách qua nhiều nghị định, nhất là giai đoạn thực hiện Nghị định 32/2017/NĐ-CP, khiến hoạt động tín dụng đầu tư đình trệ trong một thời gian; những điều chỉnh tại Nghị định 78/2023/NĐ-CP mới từng bước tháo gỡ các nút thắt.
Thứ ba, cơ chế tài chính chưa được minh định theo nguyên tắc thị trường. Một định chế phát triển không hoạt động vì tối đa hóa lợi nhuận, nhưng phải có chênh lệch thu - chi dương hợp lý để trang trải chi phí, trích lập dự phòng và tích lũy vốn. Việc cấp bù chênh lệch lãi suất có lúc chưa kịp thời, trong khi quyền tự chủ và trách nhiệm tài chính chưa rõ, làm suy yếu động lực phát triển.
Thứ tư, cơ chế xử lý rủi ro chưa tương xứng với đặc thù tài trợ dài hạn. Dự án hạ tầng có thời gian hoàn vốn dài, chịu tác động của thay đổi chính sách và biến động vĩ mô. Tuy nhiên, cơ chế xử lý nợ xấu, hỗ trợ tài chính và chia sẻ rủi ro giữa Nhà nước với VDB chưa đồng bộ, hạn chế khả năng chấp nhận rủi ro chiến lược một cách có kiểm soát.
Thứ năm, điểm nghẽn mang tính cấu trúc của hệ thống tài chính Việt Nam: nền kinh tế dựa nhiều vào ngân hàng (bank-based economy). Ngân hàng thương mại đang gánh phần lớn nhu cầu vốn trung, dài hạn, trong khi thị trường trái phiếu, quỹ hưu trí, quỹ đầu tư dài hạn và các định chế tài chính phát triển còn hạn chế. Sự thiếu vắng các nhà đầu tư dài hạn khiến cả VDB và ngân hàng thương mại phải hoạt động vượt quá chức năng tự nhiên của mình.
Những điểm nghẽn trên cho thấy tái định vị VDB không đơn thuần là tái cơ cấu một ngân hàng, mà là một cấu phần của chiến lược hoàn thiện kiến trúc thị trường tài chính quốc gia. Trong bối cảnh hướng tới tăng trưởng GDP 2 con số, VDB cần được nâng tầm thành định chế tài chính phát triển quốc gia, dẫn dắt vốn dài hạn, chia sẻ gánh nặng với hệ thống ngân hàng thương mại và tạo nền tảng tài chính bền vững cho chiến lược phát triển nhiều thập kỷ tới.